Tiedote —
Pankkien väliset erot kasvavat – digi ei enää yksin ratkaise pankkisuhdetta
Pankkien väliset erot kasvavat – digi ei enää yksin ratkaise pankkisuhdetta
S-Pankki henkilöasiakkaiden kärjessä, Aktia tekee poikkeuksellisen paluun yritysasiakkaissa – suurten yrityspankkien väliset erot kasvavat
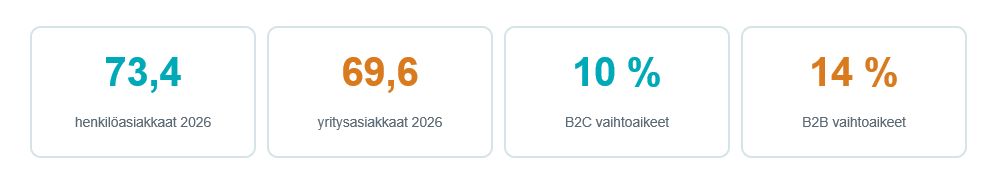
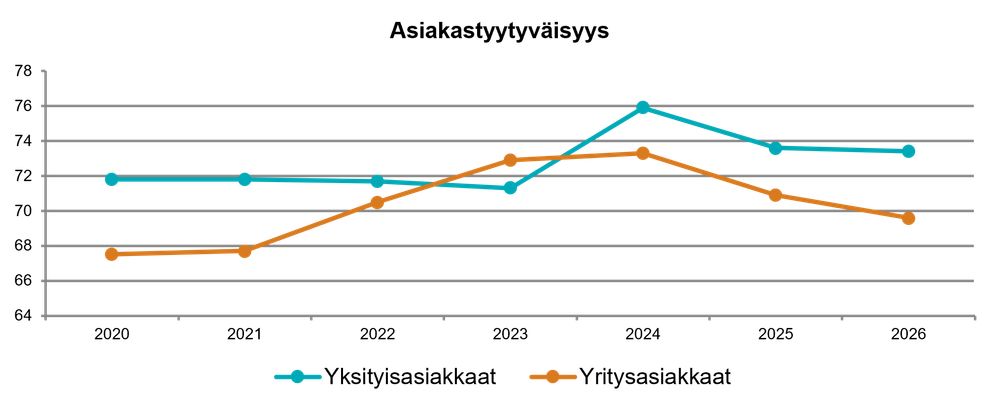
Suomalaisten tyytyväisyys pankkeihin näyttää kokonaisuutena melko vakaalta, mutta toimialan keskiarvo peittää alleen yhä suurempia eroja pankkien välillä. Henkilöasiakkaiden asiakastyytyväisyys on vuonna 2026 73,4, lähes samalla tasolla kuin vuotta aikaisemmin. Yritysasiakkaiden tyytyväisyys sen sijaan laskee jo toista vuotta peräkkäin ja on nyt 69,6.
EPSI Ratingin vuoden 2026 Pankki ja rahoitus -tutkimus kertoo samalla laajemmasta muutoksesta pankkiasiakkuudessa. Digitaalisista palveluista on tullut asiakkaalle yhä selvemmin perusodotus, mutta pankkien väliset erot eivät ole kadonneet. Päinvastoin. Tutkimuksessa korostuvat pankin kokonaismielikuva, henkilökohtainen palvelu, neuvonanto, aktiivisuus ja tunne siitä, että pankki ymmärtää asiakkaansa tilanteen.
"Jos katsoisimme tänä vuonnavain toimialan keskiarvoa, emme näkisi sitä, mitä suomalaisessa pankkimarkkinassa todella tapahtuu. Osa pankeista rakentaa erittäin vahvoja asiakassuhteita, samalla kun toisilla haasteita näkyy usealla asiakaskokemuksen osa-alueella yhtä aikaa", taustoittaa Heidi Laitinen, EPSI Rating Finlandin maajohtajax
Henkilöasiakkaissa kärki erottuu yhä selvemmin
S-Pankki ja Ålandsbanken yli 80 pisteessä – Säästöpankki jatkaa vahvana, Danske jää toimialasta
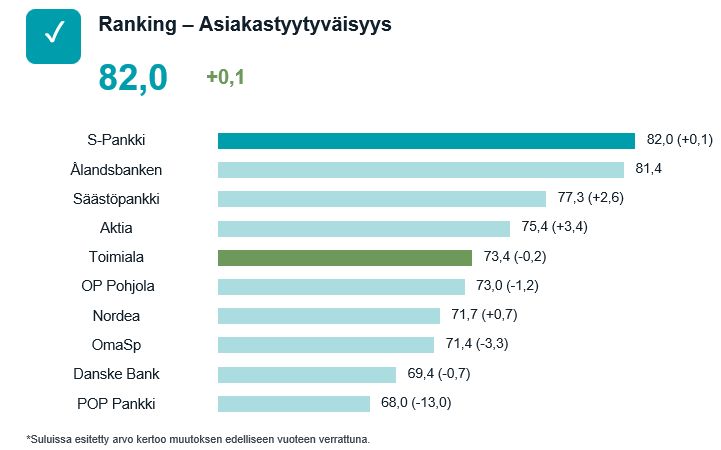
Henkilöasiakkaiden tyytyväisyydessä kärjessä on viime vuoden tapaan S-Pankki 82,0 pisteellä. Ålandsbanken saa 81,4, Säästöpankki 77,3 ja Aktia 75,4 pistettä. Kaikki neljä ylittävät EPSI:n 75 pisteen rajan, joka kertoo erittäin korkeasta asiakastyytyväisyydestä ja vahvasta asiakassuhteesta. Toimialan keskiarvo on 73,4.
Säästöpankin tuloksessa huomionarvoista on ennen kaikkea jatkuvuus. Pankki menestyy sekä henkilö- että yritysasiakkaissa, ja henkilökohtainen palvelu on edelleen yksi sen selvistä vahvuuksista. Henkilöasiakkaat arvioivat Säästöpankin yhteyshenkilön asiantuntijuuden 91,4 pisteeseen ja tyytyväisyyden yhteyshenkilöön 90,3 pisteeseen.
Aktian tulos on kiinnostava toisesta syystä. Pankki ylittää henkilöasiakkaissa 75 pisteen rajan ja nousee samaan aikaan yritysasiakkaissa koko vertailun kärkeen. Kaikilla pankeilla tilanne ei ole yhtä vahva. Suurten pankkien vertailussa Nordea näyttää rakentavan Danskea vahvempaa kokonaisasiakassuhdetta. OP Pohjola puolestaan on kokonaisuutena lähellä toimialan keskiarvoa.
"Pankkialalla hyvä perustaso ei enää automaattisesti tarkoita vahvaa asiakassuhdetta. Kärjessä olevat pankit onnistuvat rakentamaan asiakkaalle jotakin, jonka hän kokee muita vaihtoehtoja merkityksellisemmäksi", Laitinen tähdentää.
Yritysasiakkaissa tyytyväisyys laskee – mutta kaikki pankit eivät kulje samaan suuntaan
Aktia tekee poikkeuksellisen paluun, Nordea ja Säästöpankki toimialan yläpuolella
Holvi 77,2 – erillinen vertailu: sama otos kuin ranking-toimijoilla, mutta erilaisen profiilin vuoksi Holvi ei ole varsinaisessa rankingissa
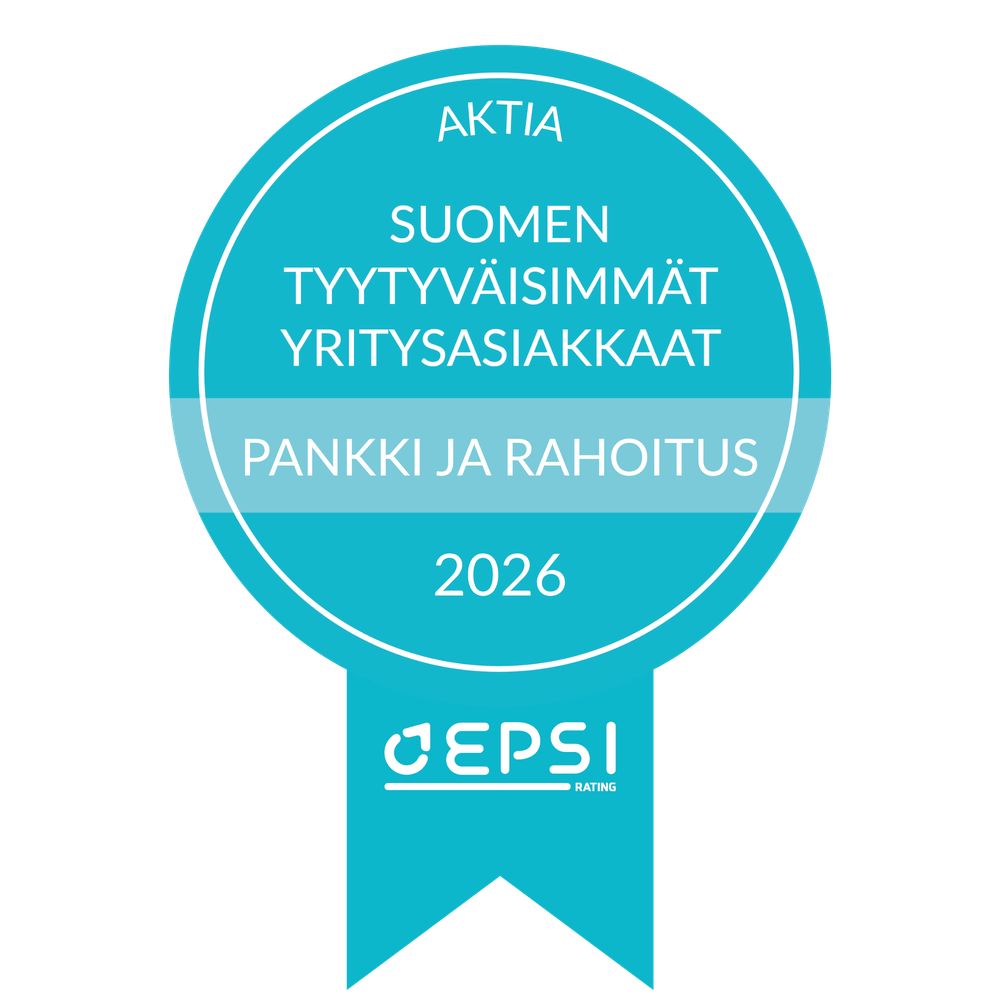

Yritysasiakkaiden tyytyväisyys pankkialaan laskee jo toista vuotta peräkkäin. Toimialan tulos on vuonna 2026 69,6. Pankkien väliset erot ovat kuitenkin suuria. Aktia nousee yritysasiakkaiden vertailun kärkeen 79,9 pisteellä. Kun Aktia oli viimeksi mukana B2B-vertailussa vuonna 2022, tulos oli 60,8.
Säästöpankki saa 72,9 ja Nordea 72,3 pistettä. Danske Bankin tulos on 68,8, OP Pohjolan 66,5, POP Pankin 65,9 ja OmaSp:n 62,5. Aktian kehitys on yksi vuoden tutkimuksen selvimmistä muutoksista ja osoittaa, kuinka voimakkaasti yritysasiakkaiden kokemus pankista voi muuttua muutamassa vuodessa.
"Yritysasiakkaissa toimialan keskitaso heikkenee, mutta tulos eiole yhtenäinen markkinatarina. Aktia, Säästöpankki ja Nordea kulkevat eri suuntaan kuin moni muu toimija", Laitinen nostaa esiin.
Nordea vahvistuu vastavirtaan – OP:n haaste on laaja-alaisempi
Suurten valtakunnallisten yrityspankkien vertailussa kehityssuunnat eroavat selvästi toisistaan
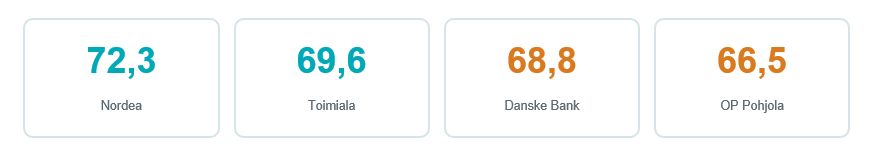
Nordean yritysasiakkaiden tyytyväisyys nousee 69,5 pisteestä 72,3 pisteeseen samaan aikaan, kun koko toimiala laskee 70,9 pisteestä 69,6 pisteeseen. Nordean kehitys näkyy erityisesti henkilökohtaisessa yritysasiakassuhteessa: yhteyshenkilön asiantuntijuus 82,6, tyytyväisyys yhteyshenkilöön 82,7 ja tyytyväisyys neuvonantoon 83,4.
OP:n ja Nordean osa-alueet suhteessa toimialaan
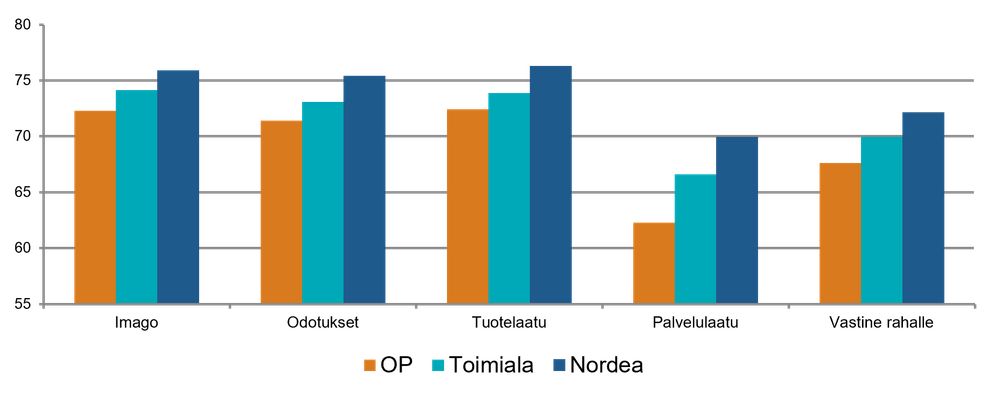
OP:n tilanne näyttää erilaiselta. Yritysasiakkaiden kokonaistyytyväisyys on 66,5, yli kolme pistettä toimialan keskiarvon ja lähes kuusi pistettä Nordean tuloksen alapuolella. OP jää toimialan keskiarvon alapuolelle imagossa, odotuksissa, tuotelaadussa, palvelulaadussa ja vastineessa rahalle. Myös asiakasuskollisuus jää OP:lla toimialan alapuolelle: 66,4 vs. toimiala 69,9 ja Nordea 72,6.
"OP:n tuloksessa huomionarvoista on haasteen laaja-alaisuus. Kyse ei näytä olevanvain yhdestä palvelukanavastatai yksittäisestä kohtaamisesta, vaan useampi asiakaskokemuksen osa-alue jää samanaikaisesti toimialan keskiarvon alapuolelle", Laitinen kertoo.
Danske Bankissa hyvä palvelulaatu ei muutu yhtä vahvaksi asiakassuhteeksi
Holvi haastaa yrityspankin perinteisen logiikan digitaalisemmalla mallilla
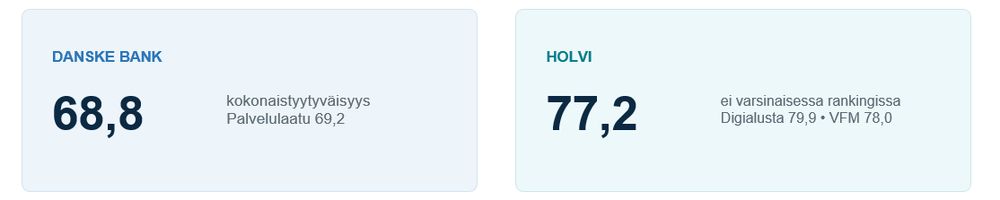
Danske Bankin yritysasiakkaiden kokonaistyytyväisyys on 68,8, hieman toimialan keskiarvon alapuolella. Dansken profiili on kuitenkin OP:ta ristiriitaisempi. Palvelulaadun yleisarvio on 69,2 eli toimialan 66,6 pisteen yläpuolella. Samalla imago, odotukset ja tuotelaatu jäävät toimialan keskiarvon alapuolelle.
Erityisen kiinnostava ero löytyy neuvonannosta. Danske Bankin yritysasiakkaiden arvio neuvonannosta on 68,7, kun Nordean vastaava tulos on 83,4. Tulokset herättävät olennaisen kysymyksen: miksi kohtuullisen hyväksi koettu palvelun perustaso ei Dansken tapauksessa muutu vahvemmaksi kokonaisasiakassuhteeksi?
Holvin tulos tuo yrityspankkikeskusteluun uuden näkökulman. Holvin digitaalisten alustojen toimivuus saa noin 79,9 pistettä ja vastine rahalle noin 78,0. Nordea näyttää vahvistavan asiakaskokemustaan henkilökohtaisen pankkisuhteen kautta, kun taas Holvi saavuttaa korkean tyytyväisyyden hyvin erilaisella ja digitaalisemmalla palvelumallilla.
"Kyse ei välttämättäole siitä, onko tulevaisuuden yrityspankki digitaalinen vai henkilökohtainen. Ratkaisevampaa voiolla, kuinka johdonmukaisesti valittu palvelumalli vastaa asiakkaiden tarpeisiin", Laitinen tarkentaa.
Pankkikilpailu siirtyy tuotteista suhteeseen
Pitkän aikavälin aineisto näyttää, miksi pelkkä toimiva tuotetai kanava ei enää riitä
Eri tekijöiden vaikutus asiakastyytyväisyyteen henkilöasiakkailla
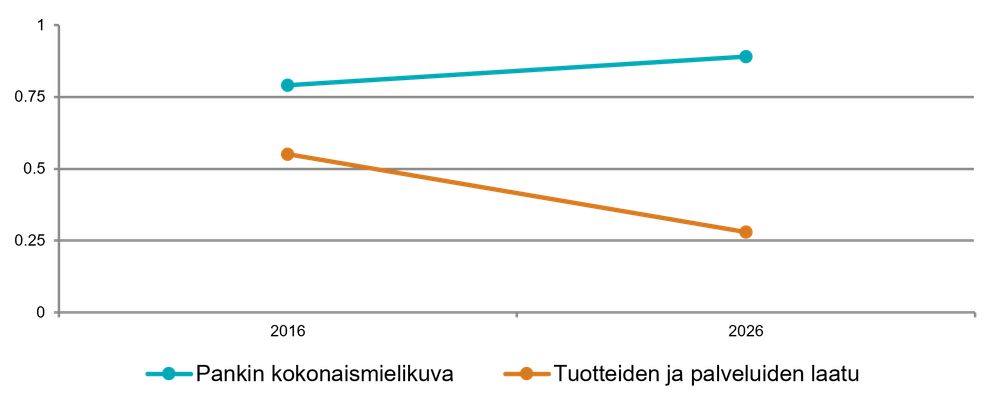
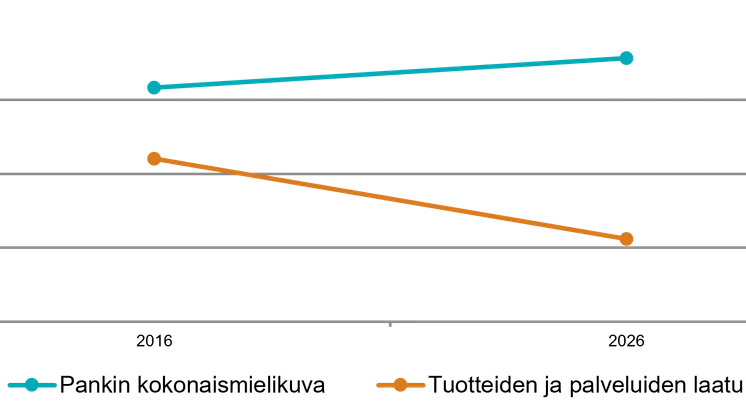
EPSI:n laaja, yli 20 vuoden aineisto pankkialalta kertoo samalla perustavanlaatuisemmasta muutoksesta pankkiasiakkuudessa. Pankin kokonaismielikuvan eli imagon vaikutus asiakastyytyväisyyteen on kasvanut tarkastelujaksolla noin 0,79:stä 0,89:ään. Samanaikaisesti tuotelaadun vaikutus on laskenut noin 0,55:stä 0,28:aan. Kerroin voi saada arvon -1 ja 1 väliltä.
Tätä ei pidä tulkita niin, etteivät tuotteet tai digitaaliset palvelut olisi asiakkaalle tärkeitä. Päinvastoin: niiden toimivuudesta on tullut niin olennainen perusodotus, että ne eivät enää välttämättä erottele pankkeja samalla tavalla kuin aikaisemmin.
Kun maksaminen, mobiilipankki ja muut päivittäiset pankkipalvelut toimivat lähtökohtaisesti hyvin, asiakassuhteen vahvuutta määrittävät yhä enemmän muut kysymykset. Luottaako asiakas pankkiinsa? Ymmärtääkö pankki hänen tilanteensa? Onko pankki aktiivinen oikealla hetkellä? Saako asiakas asiantuntevaa apua silloin, kun sitä todella tarvitaan?
"Pankkikilpailu on siirtymässä tuotteista ja kanavista suhteeseen. Toimiva digi on lähtökohta. Erottautuminen syntyy yhä enemmän siitä, millaiseksi asiakas kokee koko suhteensa pankkiin", Laitinen tulkitsee.
Pankkineuvoja eiole katoamassa
Tekoäly tulee pankkeihin, mutta asiakkaat arvioivat ihmisen osaamisen edelleen erittäin korkealle
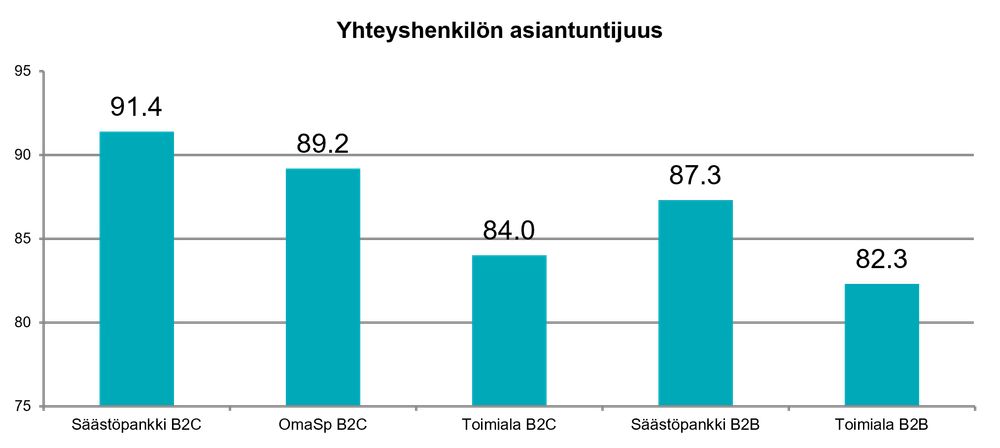
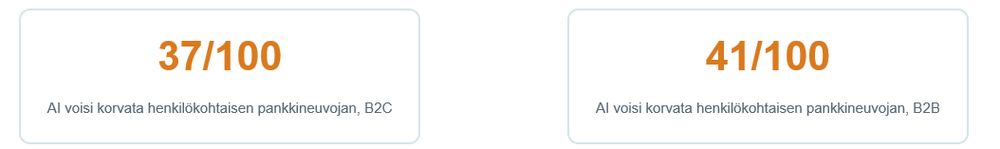
Digitalisaation ja tekoälyn nopea kehitys ei tutkimuksen perusteella tarkoita, että asiakkaat olisivat valmiita luopumaan henkilökohtaisesta pankkipalvelusta. Henkilöasiakkaat arvioivat pankkinsa yhteyshenkilön asiantuntijuuden toimialalla 84,0 pisteeseen ja tyytyväisyyden yhteyshenkilöön 82,5 pisteeseen.
OmaSp:n tulos havainnollistaa samalla sitä, ettei yksittäinen vahvuus vielä ratkaise koko asiakaskokemusta. Vaikka pankin kokonaisarvio jää vuonna 2026 kärjestä, henkilökohtaisen palvelun pohja on vahva. Tekoälyn mahdollisuuteen korvata henkilökohtainen pankkineuvoja suhtaudutaan selvästi varovaisemmin.
"Tekoälyn ja ihmisen vastakkainasettelu saattaaolla väärä kysymys. Voittava pankki voiolla se, joka käyttää teknologiaa ymmärtääkseen asiakkaan tilanteen paremmin ja antaa ihmiselle mahdollisuuden toimia juuri oikealla hetkellä", Laitinen pohtii.
Joka kymmenes henkilöasiakas katsoojo muualle
Tyytyväisyys eiyksinpidäasiakasta– pankinpitääerottuaja olla asiakkaallemerkityksellinen
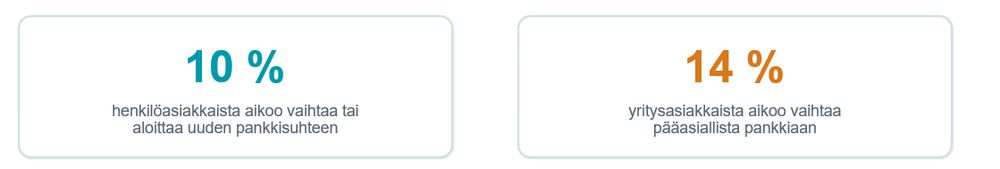
Pankkisuhteen merkitys näkyy lopulta myös asiakkaiden käyttäytymisaikeissa. Vuoden 2026 tutkimuksessa 10,1 prosenttia henkilöasiakkaista kertoo aikovansa seuraavan vuoden aikana vaihtaa pankkia tai aloittaa uuden pankkisuhteen. Yritysasiakkaista 14,6 prosenttia aikoo vaihtaa pääasiallista pankkiaan.
EPSI kysyi kunkin pankin nykyisiltä pääasiallisilta asiakkailta, mitä muita pankkeja he harkitsisivat aktiivisesti, jos pankki pitäisi valita tänään. Tulokset osoittavat, että vahvakaan nykyinen pankkisuhde ei tarkoita, etteivätkö asiakkaat pitäisi kilpailijoita todellisina vaihtoehtoina.
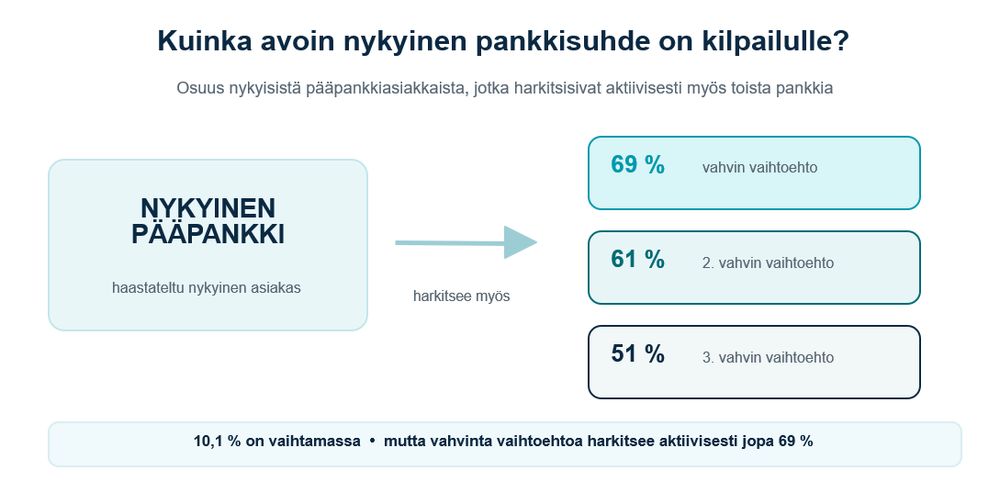
"Pankkikilpailu alkaaennenvaihtopäätöstä. Asiakas voi pitää nykyistä pankkiaan pääasiallisena pankkinaan ja silti harkita aktiivisesti kilpailijaa", tähdentää Laitinen.
Tämä tekee asiakaskokemuksesta pankille enemmän kuin tyytyväisyyskysymyksen. Kyse on asiakassuhteen puolustamisesta tilanteessa, jossa pankin vaihtaminen ja rinnakkaisten pankkisuhteiden rakentaminen ovat entistä helpompia.
Yrityspankin harkintakenttä on avoin
EPSI näkee, ketkä kilpailevat kenenkin asiakkaista – eivain sitä, kuka saa korkeimman tyytyväisyysluvun
Holvilla on korkea B2B-tyytyväisyys (77,2), mutta aktiivinen harkinta paljastaa kilpailukentän: myös tyytyväiset yritysasiakkaat pitävät muita pankkeja vaihtoehtoina.
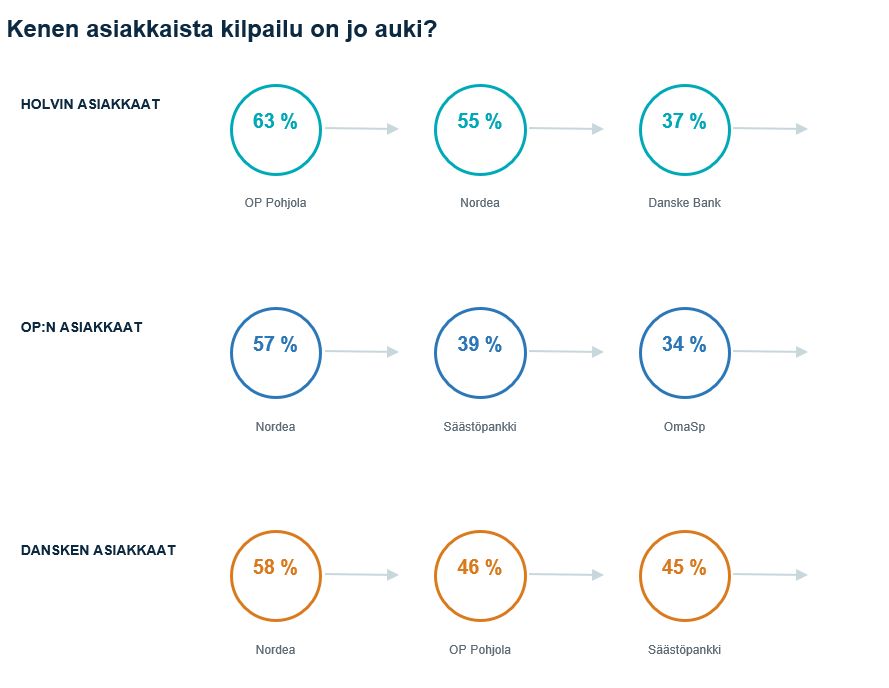
Tyytyväisyys kertoo, miten vahva nykyinen asiakassuhdeon. Aktiivinen harkinta kertoo toisen ulottuvuuden: ketkä ovat jo asiakkaan todellisessa vaihtoehtojoukossa.
Holvin asiakkaista 63 % harkitsisi OP Pohjolaa ja 55 % Nordeaa. OP:n asiakkaista 57 % harkitsisi Nordeaa. Dansken asiakkaista 58 % harkitsisi Nordeaa. Julkinen näkymä kertoo kilpailun suunnan – pankkikohtainen analyysi avaa, miksi asiakkaat harkitsevat juuri tiettyjä vaihtoehtoja.
Vuoden 2026 johtopäätös: teknologia mahdollistaa, suhde erottaa
Yksi tutkimus, monta erilaista menestys- ja riskitarinaa
Vuoden 2026 tuloksissa eiole yhtä ainoaa menestysmallia. S-Pankki ja Ålandsbanken osoittavat, kuinka korkealle henkilöasiakkaiden tyytyväisyys voi nousta. Säästöpankki osoittaa jatkuvuuden ja henkilökohtaisen palvelun voiman. Aktian muutos yritysasiakkaissa on poikkeuksellinen. Nordea näyttää, että suuri pankki voi kulkea toimialan kehitystä vastaan vahvistamalla yritysasiakassuhdetta. Holvi puolestaan osoittaa, että vahva asiakaskokemus voidaan rakentaa myös uudenlaisella digitaalisella mallilla.
Samalla OP:n yritysasiakastulokset osoittavat, mitä tapahtuu, kun haasteita esiintyy samanaikaisesti usealla asiakaskokemuksen osa-alueella. Danske Bankin tulokset puolestaan muistuttavat, ettei hyvä palvelun perustaso vielä automaattisesti synnytä vahvaa kokonaisasiakassuhdetta.
"Yhteinen nimittäjä löytyy asiakkaan kokemasta suhteesta pankkiinsa. Hyvä teknologia tekee asioinnista helppoa. Hyvä pankkisuhde tekee pankista vaikean vaihtaa", Laitinen päättää.
Tutkimuksesta
EPSI Ratingin Pankki ja rahoitus 2026 -tutkimuksessa tarkastellaan suomalaisten henkilö- ja yritysasiakkaiden kokemuksia heidän käyttämistään pääasiallisista pankeista ja pankkisuhteesta. Asiakastyytyväisyyttä ja sen taustalla olevia tekijöitä mitataan laajalla tutkimusmallilla, joka kattaa muun muassa pankin imagon, asiakkaiden odotukset, tuotteet ja palvelut, palvelulaadun, vastineen rahalle, henkilökohtaisen palvelun, digitaaliset palvelut, asiakasuskollisuuden ja tulevaisuuden käyttäytymisaikeet.
EPSI-indeksi esitetään asteikolla 0–100. Yli 75 pisteen tulos kertoo erittäin korkeasta asiakastyytyväisyydestä ja vahvasta asiakassuhteesta. 60–75 pistettä kuvaa tyytyväisiä asiakkaita, kun taas alle 60 pisteen tasolla tyytymättömyys ja asiakassuhteen säilyttämiseen liittyvät haasteet kasvavat.
EPSI Pankki ja rahoitus 2026 -toimialatutkimuksen haastattelut toteutettiin 15.6.–1.9.2026.
Kuluttaja-asiakkaiden tutkimukseen (B2C) osallistui 1 622 vastaajaa ja yritysasiakkaiden tutkimukseen (B2B) 1 388 vastaajaa.
Kohderyhmänä olivat yksityishenkilöt ja yritysten edustajat. Vastaajat arvioivat ensisijaisesti pääasiallisesti käyttämäänsä pankkia.
EPSI-indeksi tuotetaan asteikolla 0–100. Indeksi muodostuu useista asiakaskokemusta kuvaavista osa-alueista ja mahdollistaa pankkien välisen sekä ajallisen vertailun.
Lisätietoja tutkimuksesta:
Heidi Laitinen, maajohtaja, EPSI Rating Finland
Heidi.laitinen@epsi-finland.org
+358 50 40 68 796
Aiheet
Kategoriat
EPSI Rating tutkii, miten asiakkaista tulee asiakkaita ja miten he pysyvät uskollisina yritykselle. EPSI Ratingin tutkimukset selvittävät asiakkaiden kokemusten ja yrityksen kanssa käydyn vuorovaikutuksen avulla, mitä mieltä asiakkaat ovat yrityksestä. EPSI Ratingin tutkimusmenetelmä on Tukholman kauppakorkeakoulun suunnittelema ja toimii perustana puolueettomille ja luotettaville tutkimuksille.